Un’ordinanza che farà certamente discutere e che risulta essere la prima in Italia in materia, la n. 217/2016 depositata in segreteria il 29/02/2016 della Commissione Tributaria Regionale di Bari - Sez. staccata di Lecce - Sez. 23, ritirata oggi, che ha disposto su specifica istanza del difensore del contribuente, avvocato Maurizio Villani, la sospensione dell’esecuzione dell’atto originario di accertamento, ai sensi e per gli effetti del nuovo art. 62-bis, comma 1°, secondo periodo, D.Lgs. n. 546/92, aggiunto con le modifiche del D.Lgs. n. 156 del 24/09/2015, che ha ripreso la specifica proposta modificativa del tributarista leccese, secondo cui “Il contribuente può comunque chiedere la sospensione dell’esecuzione dell’atto se da questa può derivargli un danno grave e irreparabile”.
In questo modo, pur in pendenza di un ricorso per Cassazione, come nella fattispecie in oggetto, i giudici tributari, con la sospensione dell’esecuzione dell’atto di accertamento, hanno impedito all’Agenzia delle Entrate di richiedere il pagamento dell’imposta provvisoria ai sensi dell’art. 68 D.Lgs. n. 546 cit. sia per quanto riguarda l’iscrizione provvisoria iniziale del terzo sia per quanto riguarda le successive iscrizioni provvisorie a seguito di sentenza, come previsto dal succitato art. 68, comma 1°, lett. a), b) e c).
La prima applicazione pratica del succitato art. 62-bis, rileva Giovanni D’Agata, presidente dello “Sportello dei Diritti”, tutela maggiormente il contribuente, rispetto alla precedente normativa processuale, ed è augurabile che i giudici tributari di secondo grado la possano applicare in futuro, logicamente se rilevano il danno grave ed irreparabile, di cui al succitato comma 1, seconda parte, senza dover considerare il fumus boni iuris, ossia la verosimile sussistenza del proprio diritto, non richiesto in questa specifica fattispecie, come peraltro precisato dalla circolare dell’Agenzia delle Entrate n. 38/E del 29/12/2015.
Nella fattispecie al contribuente che aveva presentato ricorso innanzi alla Suprema Corte è stato sufficiente dimostrare la sussistenza di un pregiudizio grave ed irreparabile determinato dalla propria precaria situazione economica per ottenere la sospensione dell'atto di accertamento e la possibilità che il Fisco proceda coattivamente verso lo stesso.


Ultimi Articoli
Una finestra vista lago, i romanzi di Andrea Vitali su Rai 1 dal 24 novembre
Fabbrica del Vapore, le mostre dell’inverno: da Inge Morath a Mimmo Rotella
Vapore d’inverno torna a Milano: venti progetti dal vivo e mostre alla Fabbrica del Vapore
ExpoTraining 2026 a Milano: il MIM porta laboratori su scelte dopo il diploma, talenti e IA
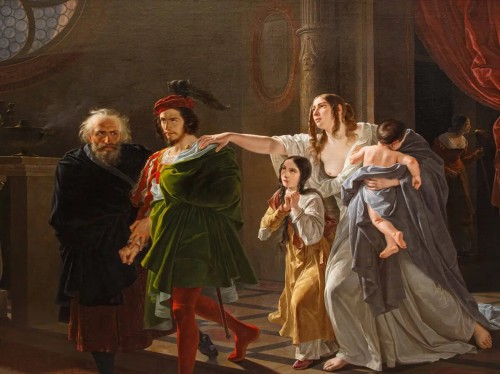
Alla GAM una nuova sala per Hayez: arriva “La congiura dei Fieschi”
UNVS Optimum Canis e NOGRA Roma Est.
Trilogia delle Donne al Teatro Munari: tre spettacoli sui diritti e la Resistenza femminile
Harbor, l’AI locale su più Mac: cosa promette e quali limiti restano
Ucraina, il Consiglio UE approva quasi 8 miliardi: la maggiore tranche dello strumento di sostegno